 M-FILES
Учет расхода топлива для электромобиля компании с точки зрения налогообложения —
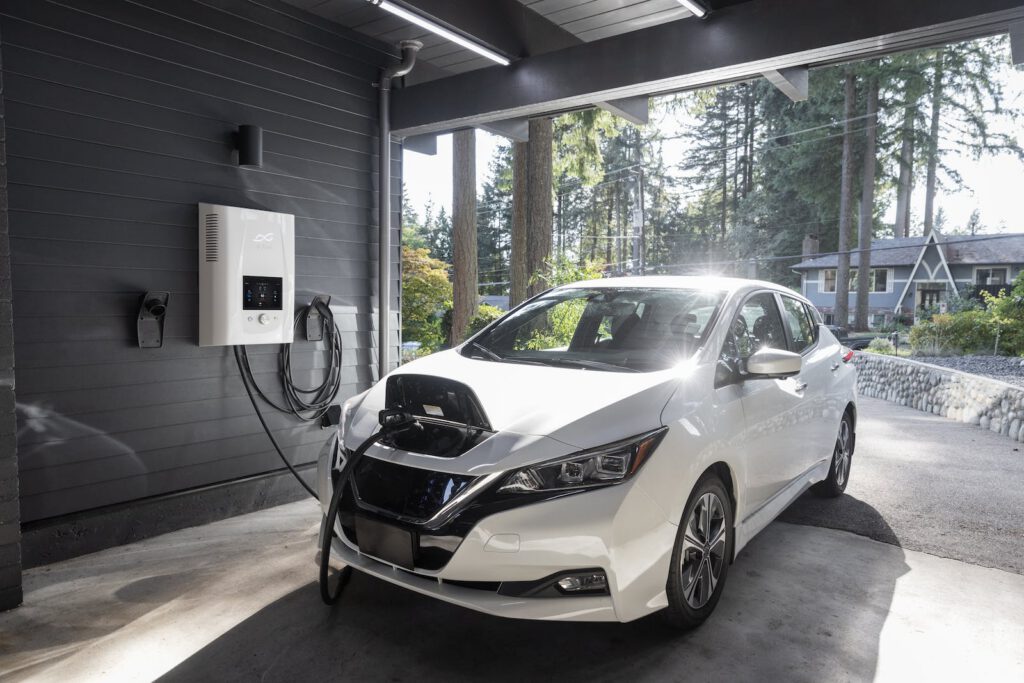
В наши дни электромобили становятся все более популярными, но они отнюдь не являются самыми экономически выгодными или дешевыми как при покупке, так и в обслуживании при растущих ценах на электроэнергию. Тем не менее, они становятся предпочтительными в рамках «зеленого курса». Предприниматели спрашивают — как обстоят дела с учетом расхода их топлива, то есть электроэнергии? Так же, как и с ископаемым топливом? К сожалению — да!
Согласно положениям Закона о подоходном налоге с предприятий (Закон о ПНП), предприниматель обязан вести учет таким образом, чтобы расходы на топливо транспортного средства за фактически пройденные километры в каждом месяце, в соответствии с установленной для транспортного средства нормой потребления топлива на 100 километров, не превышали норму потребления топлива в городском цикле, указанную заводом-изготовителем, более чем на 20%.
Обращаем особое внимание на то, что включенное в упомянутую норму условие «норма потребления топлива в городском цикле» основано на том, чтобы дать возможность оценивать самый высокий из показателей потребления, установленных производителями для автомобилей с расходом топлива.
Учитывая специфику электромобилей, которая существенно отличается от автомобилей на ископаемом топливе, в отличие от автомобилей с ДВС, электромобиль с указанной в сертификате нормой потребления в городском режиме может проехать больше километров, чем при поездках в обычном режиме за его пределами.
С учетом вышеизложенного, а также для обеспечения соблюдения равноценных критериев при применении подоходного налога с предприятий к потреблению электроэнергии электромобилями, при применении пункта 5 части 5 статьи 8 Закона о ПНП можно учитывать самый высокий из установленных производителем показателей потребления электроэнергии, либо показатели среднего потребления из публично доступных источников, либо, например, показатели публично проведенных тестов.
Кроме того, если предприятие уплачивает в государственный бюджет налог на легковые транспортные средства предприятий (НЛТСП), то нет необходимости вести детальный учет электроэнергии (например, с помощью путевых листов или маршрутных листов) для обоснования использования электроэнергии для обеспечения хозяйственной деятельности.
В таком случае предприниматель, уплачивающий НЛТСП в государственный бюджет, должен предусмотреть в документах по организации бухгалтерского учета порядок документирования и учета расходов на использование транспортных средств, в том числе установить порядок оформления внутренних оправдательных документов и регистров, в которых будет фиксироваться фактически пройденный километраж на основании показаний одометра в начале и в конце месяца, и в которых будет определяться потребление электроэнергии. При документировании использования транспортного средства необходимо указывать информацию о потреблении электроэнергии таким образом, чтобы документы, подтверждающие потребление электроэнергии, были идентифицированы с конкретным транспортным средством, потребляющим электроэнергию.
В свою очередь, если предприятие не платит НЛТСП за соответствующее транспортное средство, то для обоснования использования транспортного средства в целях хозяйственной деятельности необходимо вести детальный учет электроэнергии (например, с помощью путевых листов или маршрутных листов) в порядке, установленном документами по организации бухгалтерского учета.
Что касается вычета предналога по НДС за электроэнергию, израсходованную на зарядку электромобиля, то независимо от вида топлива легкового транспортного средства (включая электроэнергию), к этим расходам применяются ограничения на вычет предналога, установленные в статье 100 Закона о налоге на добавленную стоимость (Закон о НДС). Например, если за приобретенный, арендованный или импортированный легковой пассажирский автомобиль, количество мест в котором, не считая места водителя, не превышает восьми, предналог был вычтен в размере 50% в соответствии с частью 2 статьи 100 Закона о НДС, то и при приобретении электроэнергии для зарядки такого автомобиля предналог подлежит вычету в размере 50%. Что фактически означает: электромобиль не имеет никаких преимуществ перед автомобилем на ископаемом топливе в плане учета ежедневных расходов на содержание и налогообложения.
Если вам необходим совет по этим вопросам или ведение любого вида бухгалтерского учета на ежедневной основе, свяжитесь с нами здесь, на нашем сайте, и наша команда поспешит вам на помощь, предложив выгодные условия сотрудничества.