 M-FILES
Представительский автомобиль: хозяйственная необходимость или дорогое удовольствие!?
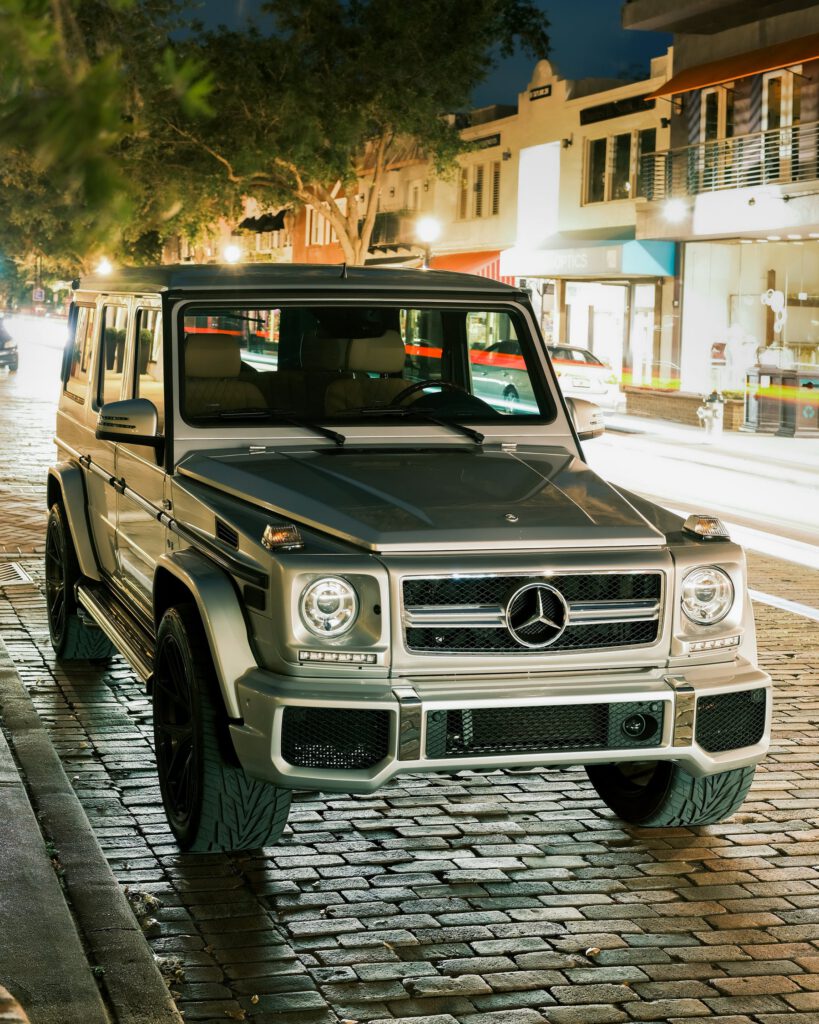
На практике мы регулярно сталкиваемся с вопросами о том, что такое представительский автомобиль, существуют ли возможности приобрести его со скидками и есть ли способы обойти установленный порядок его приобретения!? Как же обстоят дела на самом деле!?
Согласно закону ЛР «О подоходном налоге с предприятий», стоимость представительского автомобиля определяется по его стоимости приобретения или по стоимости бухгалтерского учета в течение всего периода использования автомобиля, принимая во внимание наибольшую из величин. Таким образом, приобретенный автомобиль никогда не теряет статус представительского автомобиля. Более того, если изначально он не имел статуса представительского автомобиля, он может получить его позже. В учетную стоимость включается цена приобретения (за вычетом полученных скидок), связанные с покупкой невычитаемые налоги и пошлины, а также расходы, непосредственно связанные с доставкой автомобиля до места использования и с его подготовкой к намеченной цели, возникшие до момента, когда автомобиль был подготовлен для этой цели. В учетной стоимости не учитываются расходы, связанные с обязательным ежегодным техническим обслуживанием автомобиля.
Также в законе особо оговорено, что стоимость приобретения представительского автомобиля определяется с учетом затрат на улучшения, произведенные в течение 12 месяцев после его приобретения. Таким образом, практически нет возможности обойти установленный порядок для снижения стоимости автомобиля, и стоимость автомобиля для целей НДС и ПНП больше нельзя разделить или уменьшить, выписывая через некоторое время счета за установленные навигационные устройства, круиз-контроль, музыкальные системы, дисплеи или подобные вещи, которые, как всем понятно, на первый взгляд кажутся установленными на автомобиль позже, хотя на самом деле это не так.
В случае арендованного автомобиля основанием для определения стоимости представительского автомобиля считается стоимость автомобиля, указанная в договоре аренды, или, если она не указана, за основу берется стоимость автомобиля, указанная в страховом полисе.
Стоимость представительского автомобиля также не уменьшается в случае, если превышение стоимости без НДС покрывается сотрудником фирмы или членом правления; также наиболее распространенной ошибкой является ситуация, когда в качестве первого взноса продавцу автомобиля отдается старый автомобиль и производится взаимозачет.
Если вам необходима ежедневная поддержка в ведении финансового учета полного цикла, и вы из-за занятости упустили эти или другие вопросы, связанные с бухгалтерией, и это важно для вас в долгосрочной перспективе, смело обращайтесь к нам прямо на сайте и получите выгодные условия для начала сотрудничества с нашим бухгалтерским бюро.
Наша команда поспешит вам на помощь!
Подав заявку на услугу на сайте, вы получите бесплатное решение
для переноса бухгалтерских данных, чтобы удобнее начать сотрудничество с нами. А также
бесплатную 2-часовую консультацию о том, как улучшить вашу хозяйственную деятельность!